無料配布・献本・イベント限定価格を、売上の集計でまちがえない書き方|単価を上書きする1列で分ける
公開日: 2026-11-11
同人の頒布では、いつもの価格で出ていく本ばかりではありません。献本、無料のペーパー、イベント限定の値下げ、新刊と既刊のセット。これを記録に書かなかったり、いつもの価格のまま書いたりすると、在庫か売上のどちらかが合わなくなります。
この記事では、頒布記録に「単価(上書き)」の列を1つ置き、無料や値引きの頒布も1行ずつ書く方法を、例の数字で説明します。記録から作品ごとの頒布数・在庫・売上を出す式は、頒布数と在庫を SUMIFS で集計する記事で説明しています。
単価の列を2つに分ける
頒布記録に、単価の列を2つ置きます。
- D列 単価(上書き) … いつもと違う単価で出したときだけ書く。無料なら 0
- E列 使った単価 … D列が空なら作品の価格、書いてあればその単価(式で出す)
E列の式は次のとおりです。
=IF(B2="","",IF(D2="",IFERROR(INDEX(作品!$C:$C,MATCH(B2,作品!$A:$A,0)),0),D2))
D2 が空なら、作品の表から B2 の作品の価格を探して使い、D2 に何か書いてあれば D2 を使います。売上(F列)は =C2*E2(部数 × 使った単価)です。
ふだんの頒布は D列を空のままにしておけばよいので、書く手間は増えません。いつもと違うときだけ、D列に数字を1つ書きます。
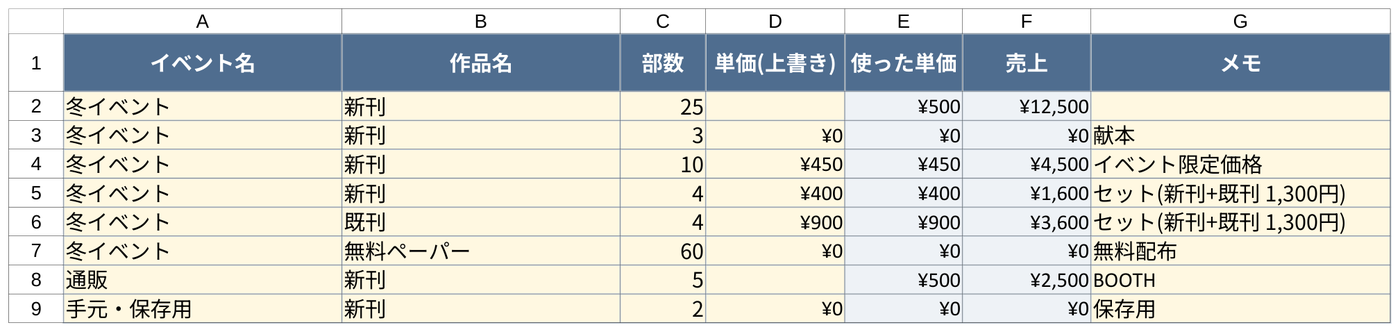
無料で出した分も、単価0の行で必ず書く
献本や無料配布は、お金が入らないので、記録を飛ばしたくなります。ただ、書かないと在庫が合いません。在庫は「刷った部数 − 頒布した部数」で出すので、記録の無い3部は、在庫として残っているように見えてしまいます。
無料の分は、部数を書き、D列に 0 を書きます。こうすると、売上は0円のまま、頒布した部数と在庫には正しく入ります。
逆に、D列を空のまま書くと、いつもの価格で売れたことになります。例の表で、献本3部とイベント限定価格10部の上書きを書き忘れると、新刊の売上は 21,100円 ではなく 23,100円 と出ました。献本の 1,500円(500円 × 3部)と、値引きの差 500円(50円 × 10部)の分だけ、実際より多くなります。
「うち無料」の部数を数える
作品の表に、無料で出した部数を数える列を置くと、有料で頒布した部数と分けて見られます。
=SUMIFS(頒布記録!$C:$C,頒布記録!$B:$B,$A2,頒布記録!$D:$D,0)
「作品名が A2 で、単価(上書き)が 0 の行」の部数を足します。D列が空の行は 0 とは数えないので、ふだんの頒布は入りません。この例では、新刊の献本3部と保存用2部で、うち無料は5部です。
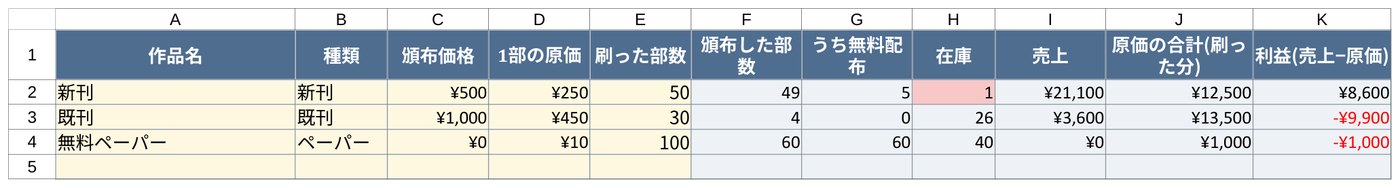
無料ペーパーのように、もともと価格が0円の作品も、D列に 0 を書いておくと「うち無料」に入ります。作品の表の価格を0にしただけでD列を空にすると、売上は0円で合っていますが、「うち無料」には数えられません。
イベント限定価格は、その日の単価を上書きする
イベントだけの値下げは、作品の表の価格を書き換えずに、その行のD列に限定価格を書きます。例では、新刊(いつもは500円)を10部、450円で出したので、D列に 450 と書き、売上は 4,500円 です。
作品の表の価格を450円に書き換えてしまうと、それまでの記録の売上もすべて450円で計算し直されてしまいます。過去の記録を変えないために、価格の変更は行ごとの上書きで書きます。値上げ・値下げでずっと価格が変わるときも、作品の表を書き換える前に、それまでの行のD列に元の価格を書いておくと安全です。
セット販売は、作品ごとに分けて書く
新刊と既刊のセット(1,300円)を4セット出したときは、「セット」という1行にせず、作品ごとに2行に分けます。
| 作品名 | 部数 | 単価(上書き) | 売上 |
|---|---|---|---|
| 新刊 | 4 | 400 | 1,600 |
| 既刊 | 4 | 900 | 3,600 |
2つの単価は、足してセットの価格(400 + 900 = 1,300円)になるように決めます。合計は 5,200円 で、1,300円 × 4セットと同じです。こうすると、新刊と既刊の在庫がそれぞれ4部ずつ減ります。「セット」という作品を作ってしまうと、新刊と既刊の在庫が減りません。
単価の分け方に決まりはありませんが、いつもの価格の割合(500円と1,000円)に近くすると、作品ごとの売上を比べるときに偏りが出にくくなります。どう分けたかは、メモの列に書いておきます。
手元に残す分・処分した分
保存用に手元に残す分や、傷んで処分した分も、在庫からは減らしたいものです。これも頒布記録に1行書き、D列を 0 にします。例では、イベント名の列に「手元・保存用」と書きました。
この行は「うち無料」にも入ります(例の新刊のうち無料5部のうち、2部は保存用)。献本・配布と分けて見たいときは、メモの列で区別します。また、イベントの表に「手元・保存用」の行を作らなければ、イベントごとの収支には入りません。
この例の集計
例の記録で計算すると、次のようになりました。
| 作品 | 頒布した部数 | うち無料 | 在庫 | 売上 |
|---|---|---|---|---|
| 新刊 | 49 | 5 | 1 | 21,100 |
| 既刊 | 4 | 0 | 26 | 3,600 |
| 無料ペーパー | 60 | 60 | 40 | 0 |
売上の合計は 24,700円 です。冬イベントの行だけを見ると、売上 22,200円・頒布した部数 106部 で、費用 10,400円 を引いた収支は +11,800円 でした。この部数には無料ペーパーの60部も入っています。イベントで「何部出たか」を本だけで見たいときは、ペーパーのような無料の作品を部数から引いて見ます。
作った表を、そのまま使いたい方へ
この記事の画面は、「単価(上書き)」と「うち無料配布」の列があらかじめ入ったテンプレートで作りました。頒布の記録を書くだけで、作品ごとの頒布数・在庫・売上と、イベントごとの収支が出ます。表を一から作る時間を省きたい方は、同人イベント頒布管理シートもご覧ください。
確定申告について
この記事の表は、頒布の数とお金の動きを合わせるためのものです。献本や無料配布、手元に残した分を確定申告でどう扱うかは、国税庁のサイトの案内や、税務署・税理士に確認してください。
カテゴリ: 同人・BOOTH の頒布と収支