年末の棚卸しで、材料・作りかけ・完成品の在庫の金額を出す
公開日: 2026-11-13
「年末に在庫を数えたけれど、全部でいくら分あるのかまとめられない」。ハンドメイドの在庫は、レジン液のように g で量る材料、金具のように個で数える材料、途中まで作った作品、売れ残った完成品がまざっています。数えた数に 1個(1g・1m)あたりの原価 をかければ、区分ごとの金額にそろえられます。
この記事は、在庫の数と金額をまとめる表の作り方です。確定申告で在庫をどう評価するか、どれを在庫に入れるかは、税務署や税理士に確かめてください。
考え方: 在庫の金額 = 数えた数 × 1個あたりの原価
- 品目ごとに 区分(材料・作りかけ・完成品)、数えた数、1個あたりの原価 を入れる
- 在庫の金額 = 数えた数 × 1個あたりの原価
- 区分ごとに合計し、全部を足して 在庫の金額の合計 を出す
単位は品目ごとにそろっていればかまいません。レジン液なら「g と 1g あたりの値段」、リボンなら「m と 1m あたりの値段」です。1個あたりの原価の出し方は原価の記事、材料の1個あたりの値段は材料の単価の記事で説明しています。この記事の例では、作りかけは「そこまでに使った材料の分」だけを1個あたりの原価にしています。これは手元の金額をつかむための簡単な形で、確定申告で使う在庫の評価のしかたとは別です。
表の作り方
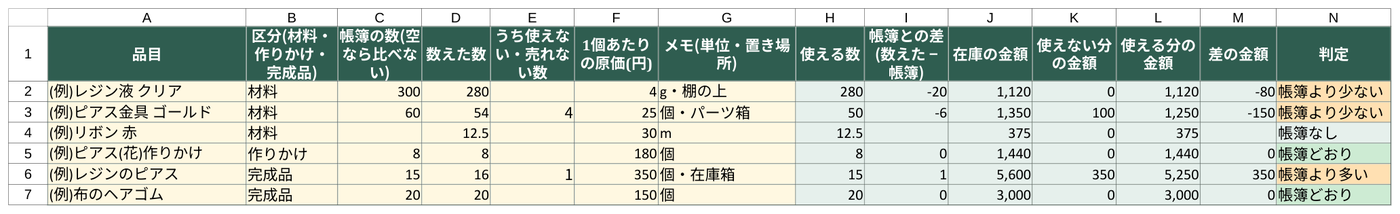
「在庫」のシートは1行1品目で、A 品目・B 区分・C 帳簿の数(記録上の数。なければ空)・D 数えた数・E うち使えない・売れない数・F 1個あたりの原価 を入れます。
J2(在庫の金額):     =D2*F2
設定!B6(材料):      =SUMIFS(在庫!J2:J201,在庫!B2:B201,"材料")
設定!B7(作りかけ):  =SUMIFS(在庫!J2:J201,在庫!B2:B201,"作りかけ")
設定!B8(完成品):    =SUMIFS(在庫!J2:J201,在庫!B2:B201,"完成品")
設定!B9(合計):      =SUM(在庫!J2:J201)
- 区分は入力の規則(リスト)で「材料・作りかけ・完成品」から選ぶ形にすると、「材料 」のような打ち間違いで SUMIFS から漏れるのを防げます
- 実際に使う表では、区分や数が足りない行・数の欄に文字がある行は J 列を空にし、そういう行が1つでもあるあいだは合計を「未確定」と出す形にしています(黙って合計から抜けるのを防ぐため)
- 帳簿の数との差と、使えない分の金額も同じ表で出しています(下の2本の記事)
例: 6品目を数えて金額にする
数字は説明のための架空のものです。
| 区分 | 品目と計算 | 金額 |
|---|---|---|
| 材料 | レジン液 280g × 4円 / 金具 54個 × 25円 / リボン 12.5m × 30円 | 2,845円 |
| 作りかけ | ピアス(花)8個 × 180円 | 1,440円 |
| 完成品 | レジンのピアス 16個 × 350円 / 布のヘアゴム 20個 × 150円 | 8,600円 |
| 合計 | 12,885円 |
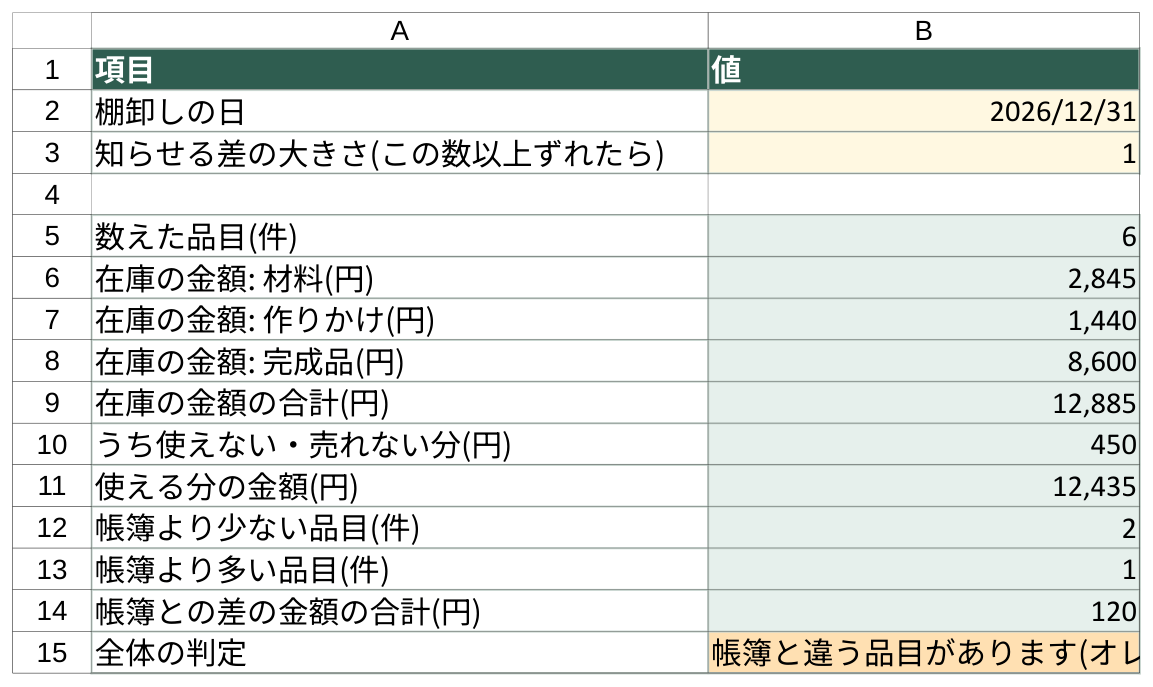
完成品が合計の3分の2を占めています。材料より、売れ残った作品のほうが金額は大きくなりやすいので、完成品は数え漏れがないよう、置き場所(在庫箱・イベント用の箱・委託先)ごとに数えます。委託先に預けている分は委託販売の記事の表から数を写すと早いです。12月31日に数えられず前後の日に数える場合の直し方と、委託先の残りの出し方は棚卸しの日の前後と委託先の記事にまとめています。
数えるときの注意
- 原価は売る値段ではなく、かかった費用で入れます。完成品を販売価格で入れると、在庫の金額が大きく出すぎます
- 量で数える材料(液・布・糸)は、空の容器の重さを引いてから量るか、目盛りで読みます。小数のままで入れてかまいません
- 数える日を決めて、その日に売れた分・作った分を先に記録しておくと、帳簿の数と比べやすくなります(帳簿との差の記事)
- 劣化したレジン液や、色あせて売れない作品は「使えない数」に分けておくと、使える分の金額が別に出ます(使えない分の記事)
LibreOffice で式の区切りが ; の設定になっている場合は、, を ; に置き換えて入力します。
作った表を、そのまま使いたい方へ
この記事の表は、品目ごとの数と原価から、区分ごとの在庫の金額・合計・帳簿との差・使えない分の金額まで出すテンプレートで作りました(入力の漏れや文字を赤で知らせる書式も入っています)。表を一から作る時間を省きたい方は、ハンドメイド 在庫の棚卸しシートもご覧ください。
カテゴリ: 年末の棚卸し・在庫の金額